O uso da linha de juros do cartão de crédito conhecida como crédito rotativo alcançou um novo recorde em 2026. Dados do Banco Central mostram que as concessões da modalidade somaram R$ 311 bilhões entre janeiro e agosto deste ano, valor superior ao registrado no mesmo período de 2025, quando foram contratados R$ 266 bilhões.
O avanço ocorre em meio às discussões do governo federal sobre o uso do cartão de crédito e o nível de endividamento das famílias. O presidente Luiz Inácio Lula da Silva tem defendido mudanças relacionadas à utilização dos cartões, enquanto o Banco Central acompanha o crescimento das operações de crédito.
Juros do cartão de crédito estão entre os mais altos do mercado
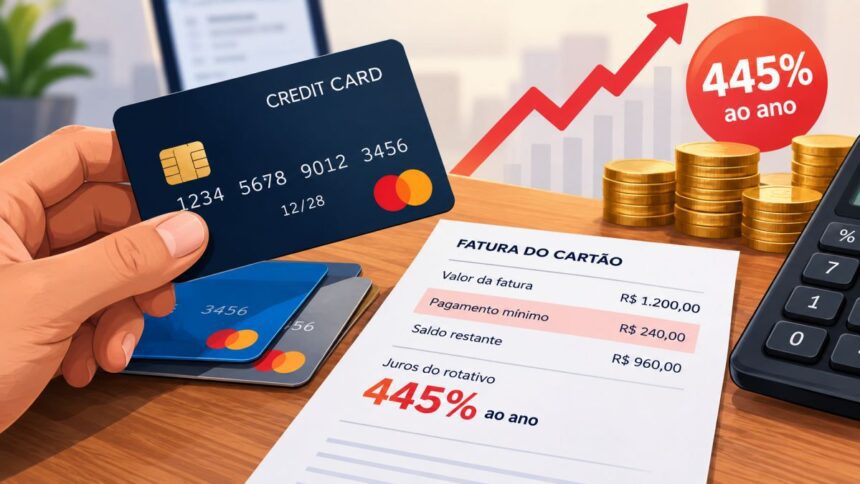
O crédito rotativo é utilizado quando o consumidor não consegue quitar integralmente a fatura do cartão na data de vencimento. Nesse caso, o saldo restante passa a ser financiado pela instituição financeira.
De acordo com os dados do Banco Central, a modalidade apresenta uma das maiores taxas de juros entre as opções de crédito disponíveis para consumidores. Em agosto de 2026, a taxa anual do cartão rotativo chegou a 445%.
Para efeito de comparação, as taxas cobradas em outras modalidades, como o crédito consignado, são significativamente menores. No consignado, os juros podem variar de acordo com a instituição financeira, o perfil do cliente e as condições da operação.
Concessões se aproximam do total de 2025
O volume registrado nos oito primeiros meses de 2026 também chama atenção quando comparado ao resultado de todo o ano anterior.
As concessões do rotativo chegaram a R$ 311 bilhões até agosto. Em 2025, o total acumulado ao longo dos 12 meses havia sido de aproximadamente R$ 403 bilhões.
Os dados fazem parte das estatísticas de crédito acompanhadas pelo Banco Central, que mantém séries específicas para as novas operações contratadas no cartão de crédito rotativo.
Milhões de brasileiros utilizam cartão de crédito
O cartão de crédito ocupa uma posição relevante no sistema financeiro brasileiro. Segundo informações divulgadas pelo Banco Central, 101 milhões de pessoas utilizavam essa modalidade de pagamento no início de 2026.
Dentro desse universo, aproximadamente 40 milhões de brasileiros possuíam dívidas relacionadas ao cartão de crédito rotativo em janeiro.
A utilização dessa linha ocorre principalmente quando o consumidor não consegue pagar o valor integral da fatura. A dívida passa então a incorporar juros e demais encargos previstos no contrato.
Inadimplência alcança 63,5%
Outro indicador acompanhado pelo Banco Central é a inadimplência das operações de crédito. No início de 2026, a taxa de inadimplência relacionada ao cartão rotativo estava em 63,5%.
Na prática, o indicador mostra a parcela da carteira que apresentava atraso superior ao prazo considerado pelo Banco Central para caracterização da inadimplência.
O crescimento do uso do rotativo, combinado com as taxas elevadas, mantém a modalidade no centro das discussões sobre o endividamento das famílias brasileiras.
Mudanças no limite da dívida do cartão
As regras para o crédito rotativo passaram por mudanças a partir de janeiro de 2024. Uma das medidas estabeleceu um limite para o crescimento da dívida decorrente dos juros e encargos.
Pelas regras em vigor, o valor total cobrado do consumidor não pode ultrapassar o equivalente ao valor original da dívida. Assim, em uma dívida inicial de R$ 100, o montante acumulado com juros e encargos não pode superar R$ 200.
A medida foi adotada após discussões entre governo e Congresso Nacional sobre o elevado custo do crédito rotativo e seus efeitos sobre consumidores que permanecem por períodos prolongados nessa modalidade.
Banco Central discute alternativas ao crédito rotativo
O presidente do Banco Central, Gabriel Galípolo, afirmou em março deste ano que parte dos consumidores estaria utilizando modalidades emergenciais de crédito como uma fonte recorrente de recursos.
Segundo Galípolo, o desafio é ampliar as alternativas disponíveis para que os consumidores encontrem linhas de crédito mais adequadas às suas condições financeiras.
A instituição também defende a criação de mecanismos que possam direcionar os consumidores para modalidades com custos menores, especialmente nos casos em que a pessoa não consegue quitar integralmente uma fatura.
Consignado para trabalhadores do setor privado
Entre as alternativas apresentadas pelo governo está o crédito consignado destinado a trabalhadores do setor privado. A modalidade permite o desconto das parcelas diretamente na folha de pagamento e pode contar com condições diferentes das encontradas no crédito rotativo.
Até junho de 2026, cerca de R$ 130 bilhões haviam sido liberados nessa modalidade.
Em determinadas operações, o trabalhador também pode utilizar recursos do FGTS como garantia. A possibilidade está sujeita às regras específicas do programa e às condições estabelecidas para cada contratação.